Membaca Laporan Keuangan Dasar
Membaca laporan keuangan terdengar menakutkan bagi banyak orang, padahal intinya hanya tiga halaman cerita: apa yang dimiliki perusahaan, berapa yang ia hasilkan, dan ke mana uangnya mengalir. Mari kita baca datanya bersama dengan tenang, mulai dari kerangka paling dasar sebelum masuk ke detail.
Tiga laporan utama yang biasa muncul dalam laporan tahunan adalah neraca, laba rugi, dan arus kas. Ketiganya saling melengkapi. Satu laporan saja jarang cukup untuk memahami profil perusahaan secara utuh, sehingga membacanya berdampingan jauh lebih bermakna daripada melihat satu angka tunggal.
Sebelum masuk ke angka, ada baiknya kita berkenalan dengan satu kebiasaan: membaca judul dan periode laporan terlebih dahulu. Tanggal pada neraca dan rentang waktu pada laba rugi menentukan arti dari setiap angka di bawahnya. Tanpa memahami periode, sebuah angka yang besar bisa terasa mengesankan padahal sebenarnya mencakup rentang waktu yang panjang, atau sebaliknya.
Contoh Data
Mari kita pakai contoh ilustrasi. Misalkan sebuah perusahaan rekaan bernama "Sentosa Boga" menyusun ringkasan sederhana untuk satu periode. Sebagai contoh ilustrasi, neracanya menampilkan total aset, kewajiban, dan ekuitas; laba ruginya menampilkan pendapatan dan beban; arus kasnya memisahkan kas dari operasi, investasi, dan pendanaan. Semua angka di bawah hanya rekaan untuk latihan.
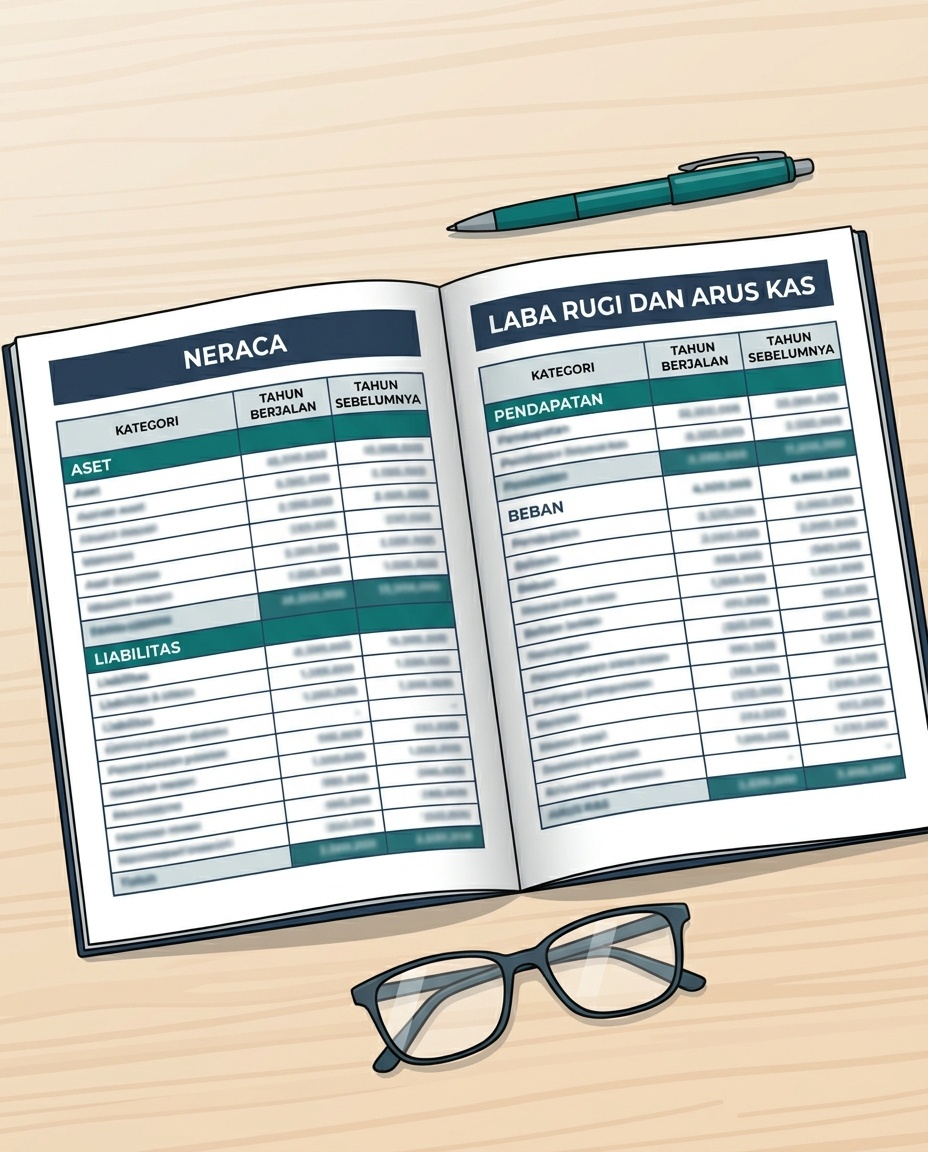
Dengan kerangka itu, kita bisa mengenali peran masing-masing laporan:
- Neraca memotret posisi pada satu tanggal: aset di satu sisi, kewajiban dan ekuitas di sisi lain.
- Laba rugi menceritakan kinerja selama periode: pendapatan dikurangi beban menghasilkan laba atau rugi.
- Arus kas menelusuri pergerakan uang sesungguhnya, yang kadang berbeda dari laba akuntansi.
Cara Menafsirkan
Membaca laporan keuangan antarangka
Saat menelaah, kebiasaan yang sehat adalah membaca hubungan antarangka, bukan angka tunggal. Laba yang tampak besar pada laba rugi belum tentu berarti kas yang melimpah; di sinilah arus kas menjadi penyeimbang. Demikian pula, neraca membantu melihat apakah pertumbuhan didanai oleh ekuitas atau oleh kewajiban yang menumpuk.
Membandingkan antarperiode juga membantu. Satu titik data hanya potret sesaat, sedangkan tren beberapa periode menunjukkan arah. Karena itu catatan atas laporan keuangan, yang sering dilewati, justru sangat berharga karena menjelaskan asumsi di balik angka.
Sebagai contoh cara membaca, kita bisa memperhatikan hubungan antara pendapatan dan beban di laba rugi sebuah perusahaan rekaan. Bila pendapatan tumbuh sementara beban tumbuh jauh lebih cepat, itu memunculkan pertanyaan, bukan kesimpulan. Pertanyaan tersebut kemudian bisa kita bawa ke catatan atas laporan untuk mencari penjelasannya. Dengan cara ini, kegiatan menelaah berubah menjadi percakapan, bukan sekadar pemindaian angka.
Catatan: Angka tanpa konteks mudah menyesatkan. Selalu baca catatan atas laporan keuangan untuk memahami bagaimana sebuah angka dihitung.
Catatan Keterbatasan
Laporan keuangan memberi banyak informasi, tetapi tidak menjawab segalanya. Ia tidak menceritakan kualitas manajemen, kekuatan merek, atau perubahan pasar yang belum tercermin dalam angka. Laporan juga disusun dengan asumsi dan kebijakan akuntansi tertentu, sehingga dua perusahaan bisa menyajikan hal serupa dengan cara berbeda.
Keterbatasan lain terletak pada perbandingan. Membandingkan dua perusahaan hanya adil bila keduanya menggunakan periode dan kebijakan yang sebanding. Mengabaikan hal ini bisa membuat kesimpulan menjadi keliru. Karena itu, pembacaan yang sehat selalu disertai kesadaran tentang apa yang sedang dibandingkan dan apa yang tidak.
Selain itu, angka yang kita pakai di sini sepenuhnya rekaan. Tidak ada perusahaan nyata yang sedang kita gambarkan, dan tidak ada kesimpulan tentang baik atau buruknya kondisi keuangan siapa pun. Tujuan contoh ilustrasi hanyalah melatih cara membaca, bukan menilai.
Pengingat Bukan Nasihat
Telaah ini bersifat edukasi menelaah laporan emiten, bukan nasihat investasi. Kami tidak menyarankan transaksi apa pun, tidak menyebut harga, dan tidak menilai sebuah perusahaan layak atau tidak. Yang kami harapkan, Anda menjadi lebih nyaman membuka dan memeriksa laporan sendiri.
Sebagai penutup, perlakukan setiap laporan sebagai latihan, bukan ujian. Tidak ada salahnya membaca ulang bagian yang membingungkan, atau mencatat istilah yang belum dikenal untuk dipelajari kemudian. Dengan kebiasaan kecil seperti itu, neraca, laba rugi, dan arus kas perlahan berubah dari sesuatu yang menakutkan menjadi bacaan yang akrab.
Untuk berlatih dengan data sungguhan, bukalah laporan resmi yang dipublikasikan perusahaan tercatat melalui kanal publik Bursa Efek Indonesia (IDX) dan rujukan dari Otoritas Jasa Keuangan (OJK). Bacalah pelan-pelan, dan biarkan rasa ingin tahu memandu.